営業や機材運搬など、日々の業務に欠かせない「事業用車」。秋の車検シーズンや決算期を機に、新しい車へ買い替えるフリーランスの方も多いのではないでしょうか。
しかし、車を買い替える際、古い車を「下取り」に出す場合は注意が必要です。「ただ車を安く買えただけ」と思っていても、税務上は思わぬ落とし穴が潜んでいます。特に、消費税を「簡易課税」で計算している場合、翌年の消費税額が激増してパニックになるケースが後を絶ちません。
今回は、フリーランスの車売却や固定資産の売却にかかる消費税の罠と、複雑な計算を手放すためのクラウド会計ソフト活用法を解説します。
事業用車の下取りは「売上」になるって本当?
結論から言うと、事業用として減価償却していた車を下取り(売却)に出した場合、その下取り額は「事業用資産の譲渡」として消費税の課税売上にカウントされます。
「本業の売上ではないのに?」と疑問に思うかもしれませんが、事業に使っていた以上、その売却代金も事業に関連する収入とみなされるのが消費税法のルールです。 そのため、本業の売上が免税点(1,000万円)ギリギリの場合、車の下取り額が乗ることで課税事業者になってしまうリスクすらあります。
「車下取り×簡易課税」の罠!第4種事業の区分とは
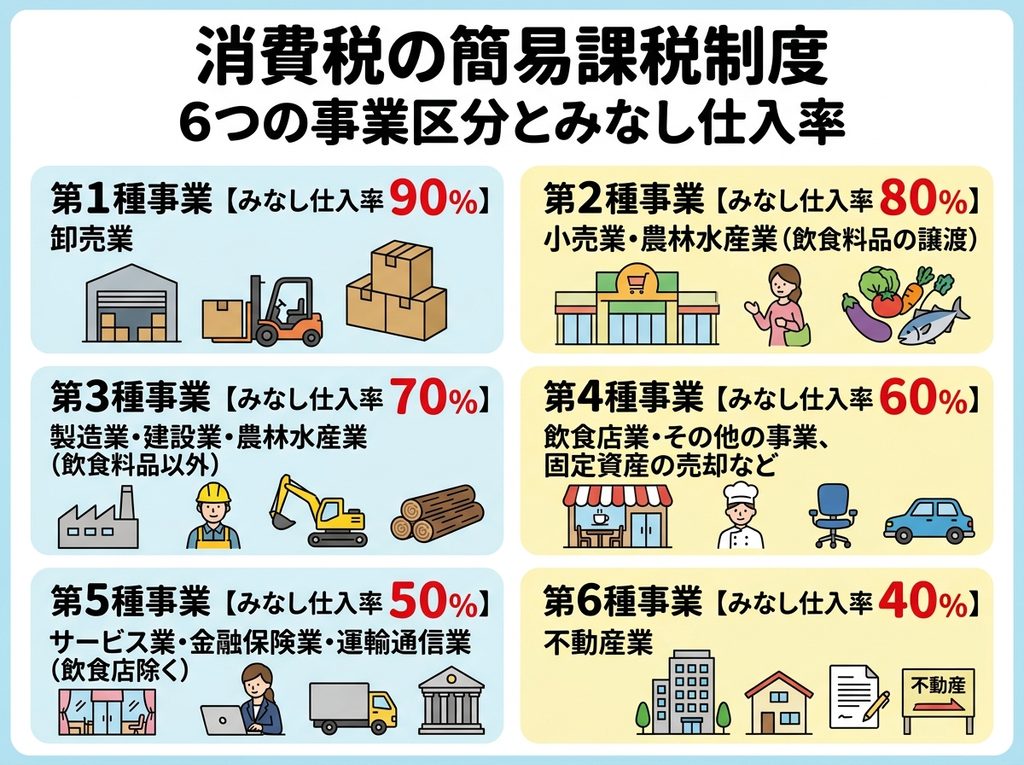
さらに厄介なのが、消費税の計算方法として「簡易課税制度」を選択している場合です。 簡易課税は、売上にかかった消費税に一定の「みなし仕入率」を掛けて納付税額を計算する仕組みですが、売上の種類(事業区分)によってこの率が変わります。
例えば、サービス業なら「第5種事業(みなし仕入率50%)」、ITエンジニアなどなら第5種、ライターなら同じく第5種となることが多いでしょう。 しかし、事業用固定資産(車など)の売却は「第4種事業(みなし仕入率60%)」に区分されます。
つまり、日々の帳簿で「本業の売上(第5種)」と「車の売却額(第4種)」をきっちり分けて計算しなければなりません。これをごちゃ混ぜにして計算してしまうと、税務調査で指摘され、追徴課税を受ける恐れがあります。
固定資産売却と消費税、自作エクセル管理の限界
これまで自作のExcelやスプレッドシートで帳簿をつけていた方も、この「固定資産の売却」と「複数事業区分の混在」が発生した途端、手計算の限界を迎えます。
- 「減価償却の未償却残高をどう処理するか」
- 「本業と下取り代金の事業区分をどう分けて集計するか」
- 「消費税申告書にどう反映させるか」
これらを自作のExcel関数で正確に構築するのは、税法改正リスク(インボイス制度など)も考慮すると、非常に非効率であり、計算ミスの温床となります。
クラウド会計なら消費税申告も固定資産管理も全自動
この複雑な処理を一瞬で解決し、本来の事業に集中するための最適解が、クラウド会計ソフトの導入です。
クラウド会計ソフト(やよいの青色申告オンラインやマネーフォワード クラウドなど)の有料プランを使えば、以下のメリットがあります。
- 固定資産の自動管理:車の購入額や耐用年数を入力しておけば、毎年の減価償却費を自動計算。売却時の帳簿価額も即座に算出されます。
- 消費税区分の自動集計:仕訳入力時に「固定資産の売却」を選ぶだけで、自動的に「第4種事業」として裏側で集計。
- 消費税申告書の自動作成:日々の仕訳データをもとに、複雑な簡易課税の申告書を迷わず作成できます。
まとめ
事業用車の下取り(固定資産の売却)は、簡易課税制度において非常に間違いやすいポイントです。税法に基づいた正しい経理処理を自力で行うのは時間も精神力も奪われます。 経理の不安をなくし、本業にリソースを集中させるために、この機会にクラウド会計ソフトへの移行を検討してみてはいかがでしょうか。


コメント