ファンコミュニティやオンラインサロンを運営するクリエイター・講師系フリーランスの間で、Discordの有料サーバーやPatreon(パトレオン)、OFUSE(オフセ)などのプラットフォーム活用が当たり前になりました。
しかし、いざ確定申告の準備を始めると、次のような疑問で手が止まってしまう方が非常に多いです。
「この投げ銭は純粋な寄付だから売上じゃないの?」
「Discordの月額会費の消費税区分は課税?不課税?」
「Patreonからの海外送金はどう処理すればいい?」
本記事では、現役会計スタッフの視点から、複雑になりがちな「投げ銭・メンバーシップ会費」の正しい勘定科目(所得税の扱い)や、「対価性の有無」による消費税区分の違い、そして煩雑な経理を自動化するクラウド会計の活用術を分かりやすく解説します。
投げ銭やメンバーシップ会費の「勘定科目」は?(所得税の扱い)
結論から言うと、クリエイターや講師としての活動を通じて得たDiscordの有料サーバー会費、Patreonの支援金、各種プラットフォームでの投げ銭(チップ)は、原則としてすべて「売上高(事業所得または雑所得)」として記帳します。
「投げ銭はファンからの好意(寄付)だから贈与税の対象では?」と考える方もいますが、事業活動や継続的な創作活動に付随して得た収入は、税務上「売上」とみなされるのが一般的です。
【重要】手数料を引かれる前の「総額」で売上計上する
プラットフォーム経由の入金でよくある間違いが、銀行に振り込まれた「手取り額」だけを売上にしてしまうことです。正しくは、プラットフォームの手数料が引かれる前の金額(総額)を売上とし、手数料は「支払手数料」として経費計上します。
【仕訳例:10,000円の投げ銭に対し、手数料1,000円が引かれ、9,000円が口座に入金された場合】
| 借方(金額) | 貸方(金額) | 摘要 |
| 普通預金(9,000) | 売上高(10,000) | 〇〇プラットフォーム売上 |
| 支払手数料(1,000) | 〇〇プラットフォーム決済手数料 |
「対価性の有無」で変わる!消費税の扱い(課税か不課税か)
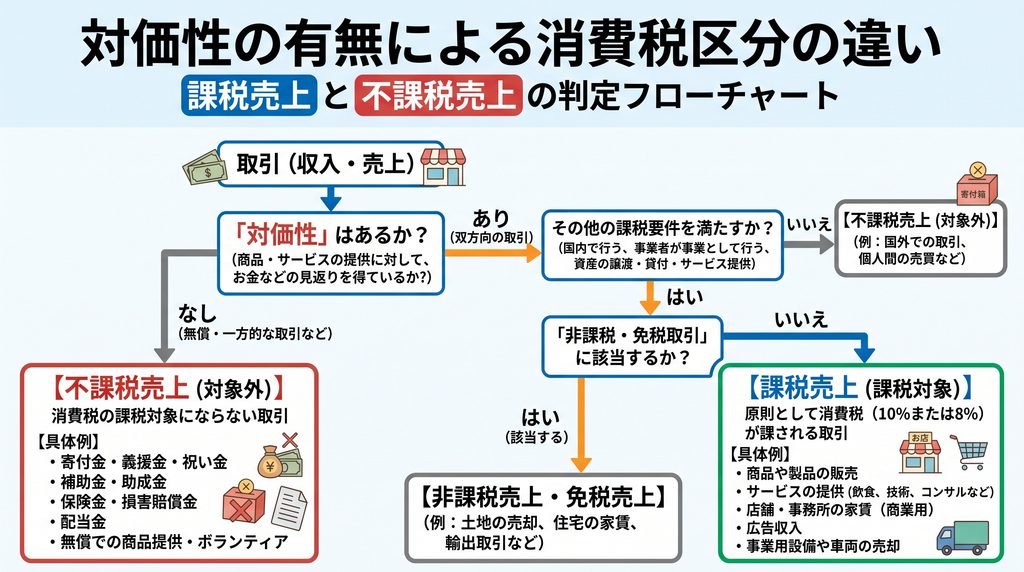
所得税(勘定科目)はすべて「売上高」で処理しますが、消費税の計算においては、その収入に「対価性があるかどうか(見返りとなるサービスを提供しているか)」で扱いが大きく変わります。
※免税事業者の方も、将来インボイス発行事業者になる場合や、売上が1,000万円を超える場合に備えて知っておくべき重要な知識です。
パターンA:対価性あり = 「課税売上」
お金を支払うことで、支援者が「何らかのサービスや特典」を受け取る場合は対価性ありとみなされます。
- Discordの有料サーバー月額会費: 有料チャンネルへの参加権というサービスを提供しているため「課税売上」。
- Patreonのメンバーシップ(特典あり): 限定コンテンツの閲覧やグッズの配布があるプランは「課税売上」。
- YouTubeのスーパーチャット(スパチャ): 単なる寄付に見えますが、「自分のコメントを色付きで目立たせて表示させる権利」を買っていると解釈されるため、国税庁の見解では原則「課税売上」となります。
パターンB:対価性なし = 「不課税売上」
お金を支払っても、支援者に一切の特典がなく、純粋な応援・お布施として支払われる場合は対価性なしとみなされます。消費税の対象外となります。
- 特典が一切ない純粋な投げ銭(一部のOFUSEなど): リターンが「お礼のメッセージ」程度のみで、実質的なサービス提供がない場合は「不課税売上」となる可能性が高いです。
海外プラットフォーム(Patreonなど)経由の注意点
Patreonのような海外プラットフォームを利用している場合、さらに消費税の判定が複雑になります。
日本のクリエイターが海外のプラットフォームを介してデジタルコンテンツを配信する場合、「電気通信利用役務の提供」に該当します。このとき、契約形態(クリエイターが支援者に直接販売しているのか、プラットフォームに販売を委託しているBtoB取引なのか)によって、「輸出免税」や「不課税」となるケースがあります。
税務調査でも見解が分かれやすいエッジケースとなるため、海外プラットフォームからの入金が多額になる場合は、自己判断せず税理士に相談することを強くおすすめします。
複雑なプラットフォーム入金を自動化する「クラウド会計ソフト」
ここまで解説した通り、クリエイターの収入は「国内か海外か」「対価性があるかないか」で消費税の税区分がバラバラです。これをエクセルや手書きで毎月集計するのは、経理の手間として現実的ではありません。
そこで必須となるのが、「マネーフォワード クラウド」や「freee会計」などのクラウド会計ソフトです。

クリエイターにクラウド会計がおすすめな理由
- 銀行口座やPayPal、Stripeと自動連携: 海外からの送金や決済代行サービスからの入金データを自動で取り込みます。
- 複雑な税区分を「自動学習」: 「Patreonからの入金は輸出免税」「OFUSEからの入金は不課税」と一度ルール(仕訳辞書)を登録すれば、次回から自動で正しい消費税区分が適用されます。
- 手数料の自動控除(複合仕訳)も簡単: プラットフォームの手数料を自動で計算・分離して記帳する機能も備わっています。
コミュニティ運営や創作活動に集中するためには、バックオフィス業務の自動化が不可欠です。まだ手入力で帳簿をつけている方は、ITスキルの高さを活かして、すぐにでもクラウド会計ソフトの無料トライアルで自動化の便利さを体感してみてください。
まとめ
- Discord会費やPatreonの投げ銭は、原則として事業の「売上高」として記帳する(入金ベースではなく、手数料控除前の総額で計上)。
- 見返り(特典や参加権)がある場合は「対価性あり(課税売上)」、純粋な寄付の場合は「対価性なし(不課税売上)」となる。
- YouTubeのスパチャはコメント表示の機能があるため、原則「課税売上」とみなされる点に注意。
- 海外プラットフォーム経由の売上は消費税区分が複雑なため、クラウド会計ソフトの「仕訳辞書」や「自動学習機能」を活用してミスのない経理体制を構築する。
ファンからの大切な支援金を正しく申告し、安心して創作活動を続けていきましょう!
コメント