10月〜11月の年末進行の時期。フリーランスや個人事業主の皆様、本当にお疲れ様です。 この時期は外注費や新しい機材の購入など、何かと出費がかさみますよね。一方で、せっかく納品を終えても「入金は翌々月末」というクライアントも多く、手元の資金がショートしそう……と頭を抱えている方も多いのではないでしょうか。
そんな資金繰りの悩みを解決する手段として、最近多くのフリーランスが利用しているのが「ファクタリング(請求書買取サービス)」です。 しかし、いざ利用して早期に現金化できたものの、「引かれた約10%の手数料って、どう帳簿につければいいの?売上値引?支払手数料?」と、経理処理で手が止まってしまっていませんか?
現役の会計スタッフである筆者が、迷いがちな「ファクタリングの手数料の仕訳」について、図解入りでわかりやすく解説します。
年末の救世主!フリーランス向けファクタリングとは?
本題の仕訳に入る前に、まずはファクタリングについて簡単におさらいしましょう。 ファクタリングとは、あなたがクライアントに発行した「まだ支払い期日が来ていない請求書(売掛債権)」を、ファクタリング会社に買い取ってもらうことで、本来の入金日より前に現金化するサービスです。
これは「借金(融資)」ではなく「債権の売却」であるため、信用情報に傷がつくこともなく、審査も非常にスピーディーなのが特徴です。
「今月の支払いが足りない!」という急なピンチには、フリーランスに特化した以下のサービスに無料登録しておくと、いざという時の精神的なお守りになります。
【PR】いざという時のために!無料アカウント作成はこちら


迷いがちな「ファクタリング 手数料 仕訳 フリーランス」の正解
さて、無事に資金を調達できた後に待っているのが「帳簿付け」です。 例えば、10万円の請求書を売却し、10%(1万円)の手数料が引かれ、9万円が口座に振り込まれたとします。
この引かれた1万円は、どのように記帳するのが正解でしょうか?
手数料は「支払手数料」ではなく「売掛債権売却損」勘定科目が正解
結論から言うと、ファクタリングで引かれた手数料は「売掛債権売却損(うりかけさいけん ばいきゃくそん)」という勘定科目を使うのが原則です。
振込手数料などと同じように「支払手数料」を使ってしまいそうになりますが、厳密にはサービスの利用料ではなく「売掛金という資産を、本来の価値より安く売ったことで生じた損失(割引料)」だからです。
実務上、個人事業主で金額が小さい場合は「支払手数料」や「雑費」で処理しても税務署から厳しく指摘される可能性は低いですが、正しい経営状態を把握するためにも「売掛債権売却損」を用いることを強く推奨します。
消費税の罠に注意!フリーナンス等の経理処理の具体例
ここで、多くのフリーランスが間違えてしまう最大のポイントがあります。それは「消費税の取り扱い(税区分)」です。
ファクタリングの手数料(売掛債権売却損)には、消費税がかかりません(非課税)。 日本の消費税法において、金銭債権の譲渡は「非課税取引」と定められているためです。誤って「課税仕入(10%)」として処理してしまうと、納めるべき消費税額が不当に減ってしまい、税務調査でペナルティを受けるリスクがあります。
具体的な「フリーナンス 経理処理」の仕訳例を見てみましょう。
【例】10万円(税込)の請求書をファクタリングし、手数料1万円が引かれ、9万円が普通預金に振り込まれた場合
① 請求書を発行した時(発生主義)
| 借方(プラス) | 金額 | 貸方(マイナス) | 金額 | 摘要 |
|---|---|---|---|---|
| 売掛金 | 100,000円 | 売上高 | 100,000円 | 〇〇株式会社 10月分報酬 |
| (※売上高は通常通り課税売上) |
② ファクタリング会社から入金された時
| 借方(プラス) | 金額 | 貸方(マイナス) | 金額 | 摘要 |
|---|---|---|---|---|
| 普通預金 | 90,000円 | 売掛金 | 100,000円 | 〇〇株式会社分 ファクタリング入金 |
| 売掛債権売却損 | 10,000円 | ファクタリング手数料(※非課税) |
このように、貸借を合わせて帳簿を完成させます。
自作のExcel管理は限界?クラウド会計ソフトへ移行するメリット
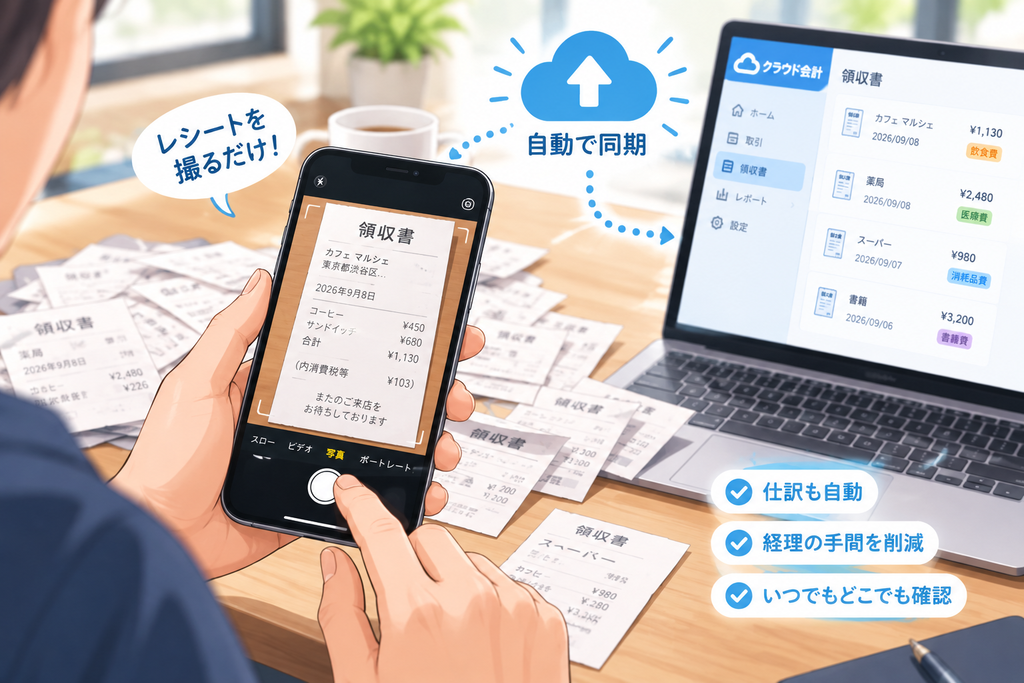
ここまで読んで、「売掛債権売却損なんて勘定科目、自分の使っている自作のExcel帳簿にはないぞ……」「消費税の非課税設定をわざわざ手入力するのは面倒くさい」と感じた方も多いはずです。
Excelで自作した帳簿は、初期費用こそかかりませんが、複雑な仕訳が発生した際のエラーや、会計ソフトへインポートする際の形式エラー・手直しの手間など、見えない時間的コストが膨大にかかっています。
特にファクタリングのような特殊な処理や、インボイス制度などの度重なる税法改正に対応していくなら、クラウド会計ソフトへの移行が圧倒的におすすめです。
クラウド会計ソフトなら、以下のメリットがあります。
- 特殊な勘定科目も一発設定:「売掛債権売却損」を一度追加して「非課税」に設定しておけば、次からはAIが自動で仕訳を推測してくれます。
- 銀行口座との自動連携:ファクタリング会社からの入金を自動で取得し、手入力のミスをゼロにします。
- 税法改正への自動対応:インボイス制度や今後の法改正にも、ソフト側が自動でアップデート対応するため、ご自身でExcelの数式を直す必要は一切ありません。
年末の忙しい時期、経理に時間を奪われて本業がおろそかになっては本末転倒です。この機会に、帳簿付けを「自動化」してしまいませんか?
【PR】「売掛債権売却損」の追加も簡単!おすすめクラウド会計ソフト


まとめ:正しい仕訳とツールの力で、年末を乗り切ろう!
今回は、フリーランスの年末の資金ショートを防ぐファクタリングの活用法と、その複雑な手数料の仕訳について解説しました。
- ファクタリング手数料の勘定科目は「売掛債権売却損」が正解。
- 税区分は「非課税」となるため、消費税の処理に注意が必要。
- 複雑な勘定科目の追加や税法改正への対応は、クラウド会計ソフトに任せるのが一番の時短。
資金繰りの不安はファクタリング(無料登録)で解消し、面倒な経理の手間はクラウド会計ソフトで手放す。この2つのハックを駆使して、年末の繁忙期をスマートに乗り越えましょう!
コメント