秋から冬にかけて増えるセミナーやオンラインイベント。フリーランス仲間や他社と共同開催し、Peatixなどのプラットフォームで集客・決済を行う機会も多いのではないでしょうか?
ここで注意したいのが、代表して自分の口座に振り込まれた「イベント売上」の経理処理です。
たとえば、全体の売上50万円のうち25万円を相方に分配(スプリット)する場合、50万円全額を自分の「売上」として計上してしまうと、消費税の課税事業者ライン(年間課税売上1,000万円超)を無駄に突破してしまうという致命的なリスクがあります。
本記事では、現役会計スタッフが「預り金」を使った正しい仕訳術と、インボイス制度下で損をしないための経理ハックを解説します。
イベント共同開催の罠!全額「自分の売上」で計上するリスク
売上が膨らむと「消費税の課税事業者」になる可能性
消費税は、基準期間(個人事業主なら前々年)の課税売上高が1,000万円を超えると、納税義務が発生します。
本来の自分の売上は25万円なのに、Peatixからの入金額50万円をそのまま「売上高」にして相方への支払いを「外注費」や「支払手数料」として処理すると、帳簿上の売上高は50万円に膨らんでしまいます。これを毎年繰り返すと、あっという間に1,000万円の壁を超え、無駄な消費税を納めることになりかねません。
インボイス制度による相方への支払いリスク
インボイス制度が始まった現在、相方に25万円を外注費等で支払う際、相手が「適格請求書発行事業者(インボイス登録者)」でなければ、消費税の仕入税額控除が全額は受けられず、税負担が増加する二重の罠に陥る危険があります(※経過措置あり)。
これを防ぐには、「自分の売上」と「相方への分配金」をはじめから明確に区分する経理処理が必須です。
【図解・仕訳例】売上スプリット(分配)の正しい経理処理
ここでは、以下の条件で経理処理(仕訳)を行う方法を解説します。
- イベント総売上:50万円
- Peatix手数料:5万円(※説明を簡略化するため代表者が全額負担と仮定)
- 実際の入金額:45万円
- 自分の取り分:25万円
- 相方への分配額:25万円
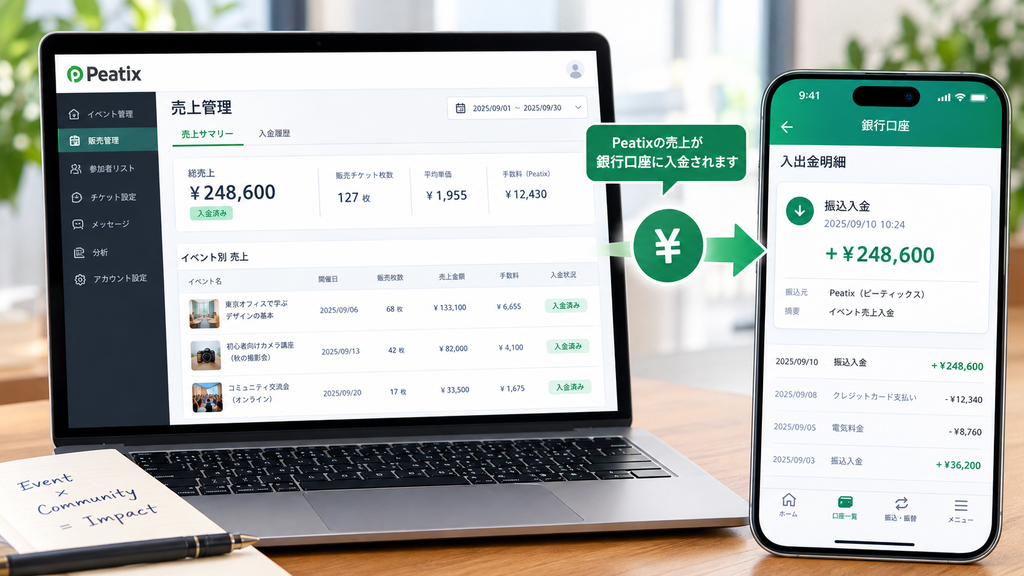
パターン1:「預り金」として処理する方法(おすすめ)
最もオーソドックスで税務署にも説明しやすいのが、相方の売上分を一時的に預かっているとする「預り金」処理です。
① Peatixから口座に入金された時の仕訳
自分の売上(25万円)から手数料全額(5万円)を引かれた入金とし、相方への分配分(25万円)はそのまま「預り金」にします。
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 | 摘要 |
| 普通預金 | 450,000 | 売上高 | 250,000 | 秋の共同セミナー売上(自社分) |
| 支払手数料 | 50,000 | 預り金 | 250,000 | 共同開催A社分売上預り |
② 相方へ分配金を送金した時の仕訳
預かっていた25万円を相方の口座へ振り込みます。(※実際の振込手数料の負担は事前の取り決めに従います)
| 借方勘定科目 | 金額 | 貸方勘定科目 | 金額 | 摘要 |
| 預り金 | 250,000 | 普通預金 | 250,000 | 共同開催A社分売上送金 |
この処理なら、損益計算書に計上されるあなたの売上高は「25万円」のみとなり、課税売上高が無駄に膨らむことを防げます。
パターン2:「立替金」として処理する方法
プラットフォームの手数料を折半する場合などは、相方負担分の手数料を「立替金」として処理することもありますが、仕訳が複雑になりやすいため、基本は「預り金」での処理を軸にするのがシンプルでおすすめです。
複雑な複合仕訳はクラウド会計ソフトの「テンプレート化」で自動化
上記のような「売上高」「預り金」「支払手数料」が入り乱れる複合仕訳を毎回手入力するのは、ミスの元です。イベント開催が多いQ4は、経理作業に時間を奪われて本業に支障が出かねません。
マネーフォワード クラウドやfreee会計などのクラウド会計ソフトを使えば、こうした複雑な仕訳もテンプレートとして登録可能です。一度登録しておけば、次回からは金額を入力するだけで正しい勘定科目に自動で振り分けられます。
【画像挿入: クラウド会計ソフトの「仕訳テンプレート登録」や「自動仕訳ルール」の設定画面スクリーンショット】
- マネーフォワード クラウド: 「仕訳辞書」機能で、摘要欄に「Peatix 共同開催」と入れるだけで複数行の仕訳を呼び出せます。
- freee会計: 「自動で経理」のルール設定により、銀行の入金明細から自動で預り金を含んだ複合仕訳を推測させることが可能です。


手書きやExcelで消耗している方は、これを機にクラウド会計への移行を強くおすすめします。
共同開催の契約書・覚書に記載すべきインボイス対策項目
売上スプリットを「預り金」として処理するためには、実態として「共同開催であること」が証明できなければなりません。税務調査で「実質的にはあなたの売上であり、相方へは外注費ですよね?」と指摘されないよう、以下の対策をしておきましょう。
- 共同開催の覚書を残す:売上の分配比率、プラットフォーム手数料の負担割合を明記する(メールやチャットの履歴でも可)。
- インボイスの交付方法を決める:参加者から適格請求書を求められた場合、代表してPeatixで領収書を発行することになりますが、媒介者交付特例等のルールに則った対応が必要です。
「自分の状況に合わせてどう仕訳すべきか不安」「インボイスの要件を満たしているかプロに確認してほしい」という場合は、税理士紹介サービスを使ってスポット相談できる税理士を見つけておくのも一つの手です。無料登録で優良な税理士を複数紹介してもらえます。
まとめ:インボイス時代のイベント売上は「入金=売上」の思い込みを捨てよう
- Peatix等の共同イベント売上を全額自分の売上にすると、消費税の課税事業者(1,000万円超)になるリスクがある。
- 相方への分配金は「預り金」として経理処理し、自分の売上高を正しく計上する。
- 複雑な複合仕訳は、マネーフォワードやfreee等のクラウド会計ソフトでテンプレート化して自動化する。
- 税務調査対策として、共同開催の証拠(覚書など)を残す。
売上計上の罠を正しく回避して、無駄な税金を払わずスマートにイベントを成功させましょう!
コメント